Kapital schützen in der GmbH mit einem sauberen Jahresabschluss
Beim Stichwort Kapitalschutz denken die meisten an Geldanlage, Depots und Rendite. Für Unternehmer beginnt Kapitalschutz jedoch viel früher: in der eigenen Gesellschaft. Eine GmbH oder UG ist eines der wirksamsten Instrumente, um Vermögen zu strukturieren und zu sichern, vorausgesetzt, die Zahlen sind sauber geführt.
Der Jahresabschluss wird dabei oft als lästige Pflicht gesehen. Dabei ist er das wichtigste Werkzeug, um den Überblick zu behalten, gute Entscheidungen zu treffen und das Vertrauen von Banken und Geschäftspartnern zu gewinnen. Dieser Beitrag zeigt, wie Sie ihn gezielt dafür nutzen.
Die GmbH als Schutzschild für Ihr Vermögen
Der große Vorteil einer Kapitalgesellschaft liegt in der Trennung von Unternehmens- und Privatvermögen. Für die Verbindlichkeiten der Gesellschaft haftet gegenüber Gläubigern grundsätzlich nur das Gesellschaftsvermögen (§ 13 Abs. 2 GmbHG). Ihr privates Vermögen bleibt damit im Normalfall geschützt.
Damit dieser Schutz dauerhaft trägt, sieht das Gesetz eine klare Regel vor: Das Vermögen, das zur Erhaltung des Stammkapitals erforderlich ist, darf nicht an die Gesellschafter ausgezahlt werden (§ 30 GmbHG). Ob und in welcher Höhe Ausschüttungen möglich sind, zeigt der Jahresabschluss. Er ist damit die Grundlage für jede Entscheidung über Gewinne und Entnahmen.
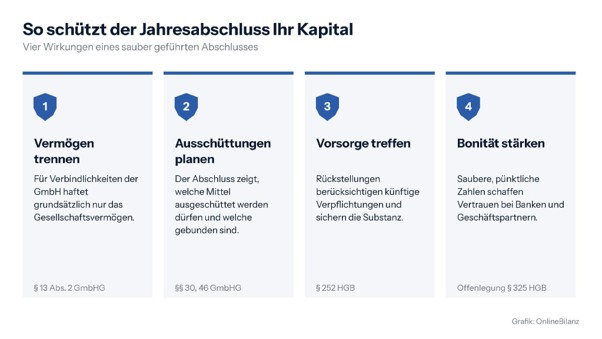
Vier Wege, wie der Jahresabschluss das Kapital einer GmbH schützt
Klarheit über Gewinne und Ausschüttungen
Am Ende jedes Geschäftsjahres beschließen die Gesellschafter über die Feststellung des Jahresabschlusses und die Verwendung des Ergebnisses (§ 46 Nr. 1 GmbHG). Sie entscheiden also, ob Gewinne ausgeschüttet, in der Gesellschaft belassen oder für künftige Investitionen zurückgelegt werden.
Ein sauber erstellter Abschluss macht diese Entscheidung leicht: Sie sehen auf einen Blick, wie viel Eigenkapital vorhanden ist, welche Mittel frei verfügbar sind und wie viel Reserve für das kommende Jahr sinnvoll ist.
Besonders interessant für die UG (haftungsbeschränkt): Sie muss jedes Jahr ein Viertel ihres Jahresüberschusses, gemindert um einen Verlustvortrag aus dem Vorjahr, in eine gesetzliche Rücklage einstellen (§ 5a Abs. 3 GmbHG). So baut die UG Schritt für Schritt eigenes Kapital auf. Diese Rücklage kann später für eine Kapitalerhöhung genutzt werden, mit der die UG zur GmbH werden kann.
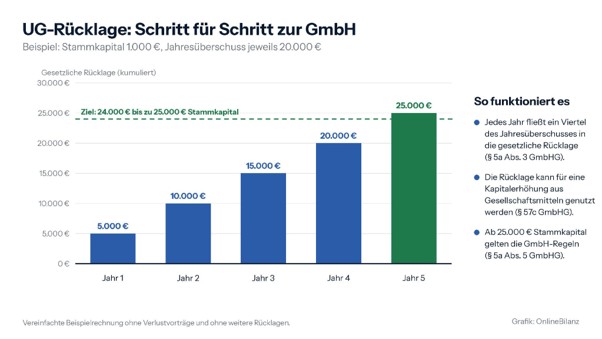
Beispielrechnung gesetzliche Rücklage der UG bis zur Umwandlung in eine GmbH
Vorsicht als Prinzip: Rücklagen für die Zukunft
Das Handelsrecht folgt einem bewährten Grundsatz: dem Vorsichtsprinzip (§ 252 Abs. 1 Nr. 4 HGB). Vorhersehbare Risiken und Verluste werden berücksichtigt, Gewinne dagegen erst, wenn sie tatsächlich realisiert sind.
In der Praxis bedeutet das zum Beispiel, dass für künftige Verpflichtungen Rückstellungen gebildet werden, etwa für Steuernachzahlungen, ausstehende Rechnungen oder Gewährleistungen. Das senkt den ausschüttbaren Gewinn, schützt aber die Substanz der Gesellschaft. Das Unternehmen ist für kommende Ausgaben vorbereitet, statt von ihnen überrascht zu werden.
Bonität und Vertrauen: Der Jahresabschluss als Visitenkarte
Ein gut aufbereiteter Jahresabschluss wirkt weit über das Finanzamt hinaus:
- Banken verlangen bei Finanzierungen regelmäßig den Jahresabschluss. Eine solide Eigenkapitalquote und nachvollziehbare Zahlen verbessern die Konditionen.
- Geschäftspartner und Lieferanten prüfen vor größeren Aufträgen häufig die wirtschaftliche Lage.
- Wirtschaftsauskunfteien werten offengelegte Jahresabschlüsse aus und berücksichtigen sie bei der Bonitätsbewertung.
Wer seinen Abschluss pünktlich und sauber erstellt und fristgerecht offenlegt, sendet damit ein klares Signal: Dieses Unternehmen ist gut organisiert und verlässlich.
Zahlen als Kompass für gute Entscheidungen
Der Jahresabschluss blickt auf das vergangene Jahr zurück. Seinen vollen Wert entfaltet er, wenn die Buchhaltung laufend gepflegt wird. Monatliche oder quartalsweise Auswertungen zeigen früh, wie sich Umsatz, Kosten und Liquidität entwickeln.
Das Gesetz sieht diese vorausschauende Haltung ausdrücklich vor: Geschäftsleiter sollen Entwicklungen, die den Fortbestand der Gesellschaft betreffen können, fortlaufend im Blick behalten (§ 1 StaRUG). Aktuelle Zahlen machen genau das möglich: steuern statt reagieren.
Die wichtigsten Fristen im Überblick
- Aufstellung: innerhalb von drei Monaten nach dem Abschlussstichtag, bei kleinen Gesellschaften bis zu sechs Monate, wenn dies einem ordnungsgemäßen Geschäftsgang entspricht (§ 264 Abs. 1 HGB).
- Feststellung: durch die Gesellschafter innerhalb von acht Monaten, bei kleinen Gesellschaften elf Monaten (§ 42a Abs. 2 GmbHG).
- Offenlegung: beim Unternehmensregister spätestens zwölf Monate nach dem Abschlussstichtag (§ 325 HGB).
- E-Bilanz: elektronische Übermittlung an das Finanzamt (§ 5b EStG).
Wer den Jahresabschluss der GmbH frühzeitig und strukturiert vorbereitet, hat diese Termine entspannt im Griff und gewinnt Zeit für das Wesentliche: das eigene Unternehmen.
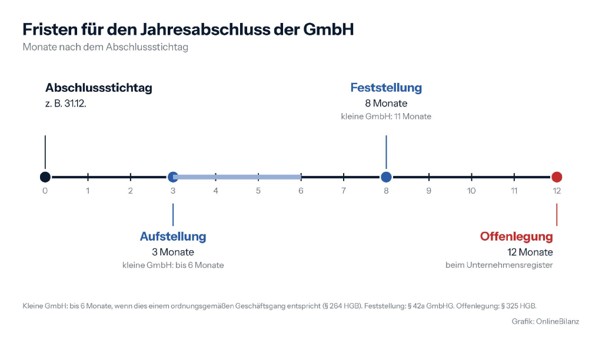
Zeitstrahl der Fristen für den Jahresabschluss der GmbH
Checkliste: So wird Ihr Jahresabschluss zum Werkzeug
- Buchhaltung laufend führen, nicht erst zum Jahresende.
- Belege digital ablegen, damit alles jederzeit auffindbar ist.
- Rückstellungen und Risiken rechtzeitig berücksichtigen.
- Eigenkapital und Liquidität vor jeder Ausschüttung prüfen.
- Fristen fest im Kalender eintragen und den Abschluss pünktlich offenlegen.
Fazit
Kapitalschutz ist nicht nur eine Frage der richtigen Geldanlage. Für Unternehmer beginnt er mit einer gut geführten Gesellschaft. Ein sauberer Jahresabschluss sichert das Firmenvermögen, schafft Klarheit für Gesellschafter und stärkt das Vertrauen von Banken und Partnern. Wer ihn als Werkzeug versteht statt als Pflicht, legt die Grundlage für nachhaltiges Wachstum.
Über OnlineBilanz
OnlineBilanz ist ein Portal aus Stuttgart für Buchhaltung, Jahresabschluss und Steuern von Kapitalgesellschaften wie GmbH, UG, AG, Holding und GmbH & Co. KG. Die Software erstellt aus den Unterlagen einen KI-gestützten Entwurf des Jahresabschlusses, den Unternehmen herunterladen und selbst weiterverwenden können. Wird die Einreichung über OnlineBilanz beauftragt, prüft und korrigiert ein Steuerberater den Entwurf und übermittelt die Unterlagen in eigener beruflicher Verantwortung.
Autor: Dr. Martin Pilz, Vorstandsvorsitzender der OnlineBilanz AG i. G.