Zinsen, Ausschüttungen, Wertpapierverkäufe und Verluste können innerhalb eines Jahres bei verschiedenen Banken anfallen. Oft wird auf Erträge bereits Steuer einbehalten. Das bedeutet jedoch nicht, dass sich jede Frage zur Einkommensteuer mit einem Blick auf den Depotstand beantworten lässt. Wer seine Steuerbescheinigungen zusammenführt und auffällige Positionen prüft, kann besser einschätzen, ob Kapitalerträge in der Steuererklärung eine Rolle spielen oder eine fachliche Einordnung sinnvoll ist.
Bild von Nataliya Vaitkevich auf Pexels
Was der Steuerabzug auf Kapitalerträge abdeckt – und wo seine Grenzen liegen
Bei vielen Kapitalerträgen behält die auszahlende Stelle Kapitalertragsteuer ein. Unter den gesetzlichen Voraussetzungen hat dieser Abzug abgeltende Wirkung: Die Einkommensteuer auf die betreffenden Einkünfte aus Kapitalvermögen ist damit grundsätzlich erledigt. Die Regelung zum Steuerabzug in § 43 Einkommensteuergesetz knüpft diese Wirkung insbesondere daran, dass die Kapitalerträge dem Steuerabzug unterlegen haben. Das Gesetz sieht außerdem Ausnahmen vor. Aus dem Umstand, dass auf einem Kontoauszug eine Steuerposition erscheint, lässt sich deshalb keine Aussage über sämtliche Erträge und die gesamte persönliche Steuersituation ableiten.
Ebenso wenig führt jede Wertpapiertransaktion dazu, dass Anleger die Anlage KAP ausfüllen müssen. Entscheidend ist, welche Art von Einkünften vorliegt, ob und wie Steuer einbehalten wurde und ob weitere Umstände zu berücksichtigen sind. Auch eine mögliche Veranlagung lässt sich nicht allein aus dem Gesamtwert eines Depots ablesen. Für einen ersten Überblick ist es hilfreicher, die ausgewiesenen Erträge und Steuerabzüge zu betrachten, als vom Anlagebetrag auf steuerliche Pflichten zu schließen.
Wann eine gezielte Prüfung der Erklärung sinnvoll sein kann
Ein Anlass zum genaueren Hinsehen entsteht, wenn die eigenen Unterlagen kein einheitliches Bild ergeben. Vielleicht liegen Bescheinigungen mehrerer Institute vor, während einzelne Erträge oder Verluste nur in Transaktionsübersichten auftauchen. Vielleicht weichen die Angaben in einer Jahresübersicht von einer zuvor erhaltenen Abrechnung ab. Solche Unterschiede begründen für sich genommen noch keine bestimmte Erklärungspflicht. Sie zeigen aber, welche Positionen vor einer Entscheidung über die Steuererklärung nachvollzogen werden sollten.
Auch persönliche Umstände können eine Rolle spielen. Die steuerliche Behandlung eines Ertrags hängt nicht allein davon ab, wie die Bank ihn bezeichnet. Maßgeblich sind die gesetzliche Einordnung und die Verhältnisse der betroffenen Person. Wer sich deshalb fragt, ob der Steuerabzug im eigenen Fall abschließend wirkt oder Angaben in der Anlage KAP nötig beziehungsweise sinnvoll sind, kann die Unterlagen fachlich prüfen lassen. Für solche Fragen stehen beispielsweise Steuerberater mit Expertise in Bad Aibling zur Verfügung: Sie bieten dort Steuerberatung für Privatpersonen und Unternehmen sowie die Erstellung von Steuererklärungen an.
Eine gezielte Prüfung beginnt mit einer konkreten Frage statt mit der pauschalen Annahme, alle Kapitalerträge müssten nochmals erklärt werden. Wurde auf einen bestimmten Ertrag Steuer einbehalten? Ist ein ausgewiesener Verlust bereits berücksichtigt? Beziehen sich zwei Unterlagen überhaupt auf denselben Vorgang? Je klarer der Anlass eingegrenzt ist, desto leichter lassen sich die maßgeblichen Belege zuordnen.
Welche Unterlagen Anleger für den Überblick zusammenstellen können
Die jährlichen Steuerbescheinigungen der Banken sind ein sinnvoller Ausgangspunkt. Sie zeigen steuerlich relevante Beträge und einbehaltene Steuern in einer anderen Form als die laufende Depotansicht. Ergänzend helfen Erträgnisaufstellungen, Konto- und Depotabrechnungen sowie Belege zu Käufen und Verkäufen, wenn die Herkunft einer Position nachvollzogen werden muss. Wer mehrere Konten oder Depots nutzt, sollte die Unterlagen für denselben Zeitraum gemeinsam betrachten. Eine einzelne Bescheinigung beschreibt zunächst nur die Vorgänge, die das jeweilige Institut erfasst hat.
Praktisch ist eine einfache Zuordnung nach Institut und Vorgang: Welche Bescheinigung gehört zu welchem Konto? Welche Verkaufsabrechnung erklärt einen Betrag, der in der Jahresübersicht auftaucht? Gibt es Korrekturen oder später ausgestellte Unterlagen? Damit wird aus einem Stapel Einzelbelege eine nachvollziehbare Übersicht. Es geht nicht darum, jede Kursbewegung selbst steuerlich zu bewerten. Die Vorbereitung soll vielmehr sichtbar machen, welche Angaben zusammenpassen und an welcher Stelle eine Rückfrage erforderlich ist.
Besonders wichtig ist der Unterschied zwischen einem ausgewiesenen Ertrag und einem Zahlungseingang auf dem Verrechnungskonto. Aus der bloßen Kontobewegung ist nicht immer ersichtlich, wie ein Vorgang steuerlich eingeordnet wurde. Wer für eine Beratung die zugehörigen Abrechnungen bereithält, muss sich deshalb weniger auf Erinnerungen oder eigene Schätzungen verlassen.
Verluste und mehrere Depots nicht isoliert betrachten
Ein gesunkener Depotwert, ein Verkauf mit Verlust und ein in einer Steuerbescheinigung ausgewiesener Verlust sind nicht dasselbe. Ein Kursrückgang zeigt zunächst eine Wertveränderung; bei einem Verkauf entsteht ein konkreter Transaktionsvorgang. Wie dieser steuerlich zu berücksichtigen ist, richtet sich nach den dafür geltenden Regeln und den dokumentierten Umständen. Anleger sollten daher nicht allein aus einem roten Betrag in der Depotansicht folgern, dass er mit beliebigen Kapitalerträgen verrechnet werden kann.
Bei mehreren Depots wird der Überblick zusätzlich schwieriger. Ein Institut kennt nicht ohne Weiteres sämtliche Vorgänge bei anderen Anbietern. Selbst wenn eine Jahresbescheinigung einen Verlust ausweist und eine andere positive Erträge zeigt, folgt daraus noch keine automatische Verrechnung in der gewünschten Höhe. Unterschiedliche Verlustpositionen können steuerlich verschieden behandelt werden. Für die Prüfung ist deshalb wichtig, welche Beträge die jeweiligen Bescheinigungen tatsächlich ausweisen und auf welche Geschäfte sie sich beziehen.
Gerade für Anleger, die einen finanziellen Schaden erlitten haben, lohnt sich eine begriffliche Trennung: Ein möglicher Anspruch auf Rückzahlung oder Schadensersatz ist eine andere Frage als die steuerliche Behandlung eines Kapitalertrags oder Veräußerungsvorgangs. Wer beides in seinen Unterlagen getrennt dokumentiert, vermeidet Missverständnisse. Abrechnungen, Schriftverkehr und Steuerbescheinigungen erfüllen dabei unterschiedliche Zwecke und sollten nicht vorschnell zu einem einzigen „Verlust“ zusammengefasst werden.
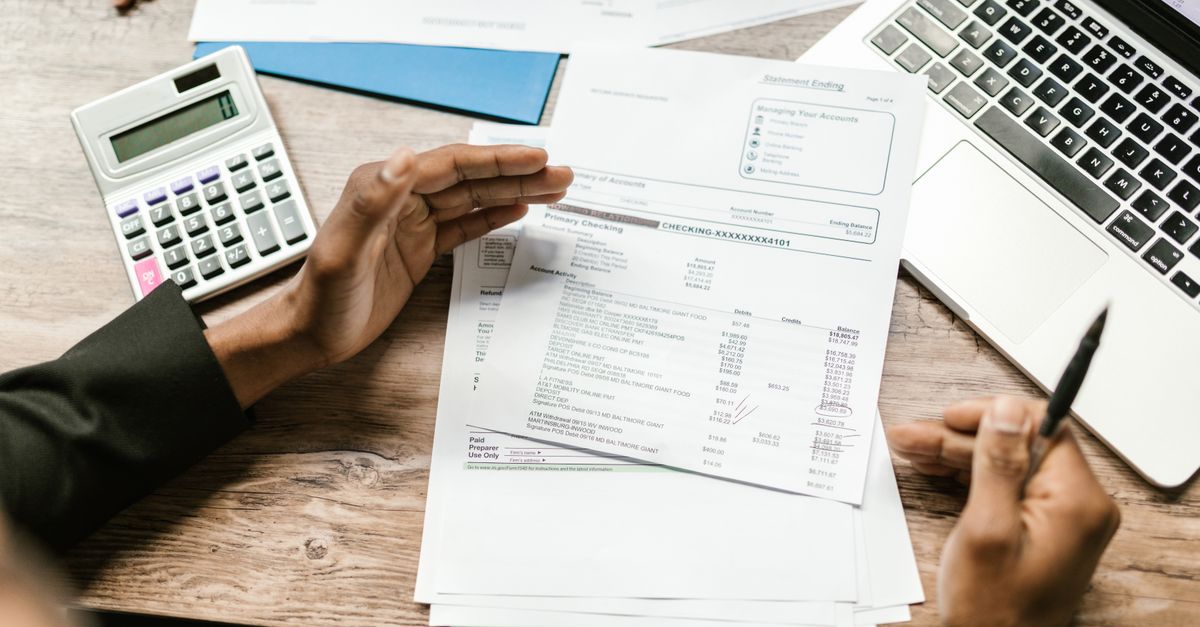
Bild von Jakub Zerdzicki auf Pexels
Steuerliche Fragen fachlich einordnen lassen
Wenn Bescheinigungen widersprüchlich wirken oder die Einordnung einzelner Geschäfte offenbleibt, kann eine steuerliche Beratung den Sachverhalt anhand der vollständigen Unterlagen prüfen. Dabei geht es zunächst um die tatsächlichen Vorgänge: Welche Erträge sind angefallen, welche Beträge wurden einbehalten und welche Informationen liegen zu Verlusten vor? Erst darauf aufbauend lässt sich beurteilen, welche Bedeutung die Positionen für eine Einkommensteuererklärung haben.
Es werden Privatpersonen zu steuerlichen Fragen und erstellt Steuererklärungen beraten. Für ein Gespräch sind konkrete Fragen hilfreicher als die allgemeine Vermutung, mit dem Depot „stimme steuerlich etwas nicht“. Wer etwa eine bestimmte Bescheinigungsposition, einen Verkauf oder Angaben aus zwei Depots nicht zusammenführen kann, sollte die betreffenden Dokumente gemeinsam vorlegen. Eine fachliche Prüfung ersetzt dabei keine fehlenden Transaktionsdaten; eine geordnete Vorbereitung erleichtert jedoch die Einordnung des Einzelfalls.
Mit einer geordneten Prüfung offene Punkte eingrenzen
Ein brauchbarer nächster Schritt ist, sämtliche Steuerbescheinigungen eines Jahres zusammenzustellen und auffällige Erträge, Steuerabzüge oder Verluste mit den zugehörigen Abrechnungen abzugleichen. Notieren Sie zu jeder Unklarheit den konkreten Vorgang und die Frage, die sich daraus ergibt. So lässt sich unterscheiden, ob lediglich eine Abrechnung gesucht wird oder ob die steuerliche Behandlung geklärt werden muss.
Aus dieser Bestandsaufnahme folgt weder automatisch die Pflicht, eine Anlage KAP einzureichen, noch eine pauschale Entwarnung. Sie schafft aber eine verlässliche Grundlage, um die eigene Situation zu prüfen und bei Bedarf steuerlichen Rat einzuholen. Das schützt vor Entscheidungen, die allein auf einer Depotübersicht oder einer unvollständig gelesenen Bescheinigung beruhen.
Bild oben von RDNE Stock project auf Pexels